Bütçe Yönetimi 101: Finansal Sağlamlığın Temelleri ve Uygulamalı Rehber
Modern yaşamın dinamik akışı içerisinde finansal dengeyi sağlamak, bireylerin ve ailelerin refahı için kritik bir öneme sahiptir. Ekonomik dalgalanmaların sıkça yaşandığı günümüzde, kişisel bütçe yönetimi, sadece harcamaları kısmaktan öte, finansal hedeflere ulaşmak, beklenmedik durumlar için güvence oluşturmak ve uzun vadeli birikimler yapmak adına stratejik bir araç haline gelmiştir. Maç Rehberi olarak, bu kapsamlı rehberde, bütçe yönetiminin temel prensiplerini, adım adım nasıl uygulanacağını ve finansal sağlamlığınızı nasıl inşa edebileceğinizi detaylı bir şekilde ele alacağız. Finansal okuryazarlığınızı artırarak, harcamalarınızı bilinçli bir şekilde yönlendirme ve geleceğinize güvenle bakma fırsatını yakalayacaksınız. Bu rehber, başlangıç seviyesindeki kullanıcılar için dahi kolayca anlaşılır bir dil ve pratik yöntemler sunarak, finansal kontrolü elinize almanızı sağlayacaktır. Unutulmamalıdır ki, tıpkı bir takımın maç öncesi kapsamlı analizi gibi, kişisel bütçenizi yönetmek de planlı ve bilinçli bir yaklaşım gerektirir. Bu sayede finansal sahanızda daha güçlü adımlar atabilir ve uzun vadeli hedeflerinize ulaşabilirsiniz.
Bütçe Yönetimi Neden Vazgeçilmezdir?
Bütçe yönetimi, yalnızca gelir ve giderlerinizi bir tabloya dökmekle sınırlı değildir; aksine, finansal hedeflerinize ulaşmanız için bir yol haritası sunar. Bir maç stratejisi gibi, bütçe de size sahadaki pozisyonunuzu gösterir ve sonraki adımlarınızı planlamanıza yardımcı olur. Harcamalarınızın nereye gittiğini bilmek, gereksiz tüketimi fark etmenizi ve tasarruf potansiyellerini ortaya çıkarmanızı sağlar. Örneğin, aylık harcamalarınızı analiz ettiğinizde, farkında olmadan ne kadar çok dışarıda yemek yediğinizi veya aboneliklere ne kadar para ödediğinizi görebilirsiniz. Bu farkındalık, daha bilinçli finansal kararlar almanızın ilk adımıdır. Ayrıca, bütçe yönetimi sayesinde acil durum fonu oluşturabilir, borçlarınızı daha etkili bir şekilde yönetebilir ve emeklilik gibi uzun vadeli hedefleriniz için şimdiden birikim yapmaya başlayabilirsiniz. Finansal stresin azaltılması, daha rahat bir yaşam sürmenin ve geleceğe daha umutla bakmanın anahtarıdır. Bu sayede, finansal bağımsızlık yolunda emin adımlarla ilerleyebilir ve beklenmedik durumlar karşısında dahi sarsılmaz bir duruş sergileyebilirsiniz.
Önemli Not: Bütçe, bir kısıtlama aracı değil, finansal özgürlüğe giden yolda size rehberlik eden bir araçtır. Doğru uygulandığında, gelirinizin kontrolünü size verir ve hedeflerinize ulaşmanız için somut adımlar belirlemenize yardımcı olur. Bu, finansal oyununuzun kurallarını sizin belirlemeniz anlamına gelir.
Adım Adım Kapsamlı Bir Bütçe Hazırlama Süreci
Etkili bir bütçe oluşturmak, sistemli bir yaklaşım gerektirir. Tıpkı bir takımın maç öncesi detaylı analiz yapması gibi, kişisel finansınız için de bu süreç hayati önem taşır. İşte adım adım izlemeniz gerekenler:
1. Gelirlerinizi Detaylı Şekilde Belirleyin
Öncelikle, aylık net gelirinizi eksiksiz bir şekilde tespit edin. Maaşınız, ek iş gelirleriniz, kira gelirleriniz veya faiz gelirleriniz gibi tüm düzenli ve düzensiz kaynakları bu listeye dahil edin. Düzensiz gelirleriniz varsa, bunların ortalama aylık tutarını hesaplayarak bütçenize dahil etmeniz, daha gerçekçi bir tablo oluşturmanıza yardımcı olacaktır. Bu aşama, finansal planlamanızın temelini oluşturur ve bütçenizin ne kadar esnek olabileceğini gösterir. Gelirlerinizi net bir şekilde bilmek, harcama limitlerinizi belirlerken size sağlam bir zemin sunar ve finansal potansiyelinizi ortaya koyar.
2. Giderlerinizi Titizlikle Sınıflandırın ve Listeleyin
Giderlerinizi iki ana kategoriye ayırmak, bütçeleme sürecinizi basitleştirecektir:
- Sabit Giderler: Her ay düzenli olarak ödediğiniz ve miktarı genellikle değişmeyen harcamalardır. Kira, konut kredisi taksiti, faturalar (elektrik, su, doğalgaz, internet), telefon faturası, sigorta primleri, abonelikler (Netflix, Spotify vb.) ve kredi kartı asgari ödemeleri bu kategoriye girer. Bu giderler genellikle bütçenizin en büyük kısmını oluşturur ve ilk olarak karşılanması gereken kalemlerdir.
- Değişken Giderler: Miktarı aydan aya değişebilen ve genellikle kontrol edilebilir harcamalardır. Gıda, ulaşım (yakıt, toplu taşıma), giyim, eğlence, kişisel bakım, dışarıda yemek, hobiler ve tatil harcamaları bu kategoriye dahildir. Değişken giderler, tasarruf potansiyelinizin en yüksek olduğu alanlardır ve bütçenizi dengelemek için esneklik sağlar.
Son üç aya ait banka hesap dökümlerinizi ve kredi kartı ekstrelerinizi inceleyerek tüm harcamalarınızı listeleyin. Bu, gözden kaçan detayları yakalamanızı ve gerçek harcama alışkanlıklarınızı görmenizi sağlar. Hatta küçük bir uygulama veya basit bir defter tutarak günlük harcamalarınızı not almak, bu aşamada size büyük bir avantaj kazandıracaktır.
3. Bütçenizi Oluşturun ve Hedefler Belirleyin
Gelir ve giderlerinizi listeledikten sonra, aylık gelirinizden aylık sabit ve değişken giderlerinizi çıkarın. Bu hesaplama size aylık "net nakit akışınızı" verecektir. Eğer geliriniz giderlerinizden fazlaysa, bu fazlayı tasarruf veya yatırım için ayırabilirsiniz. Eğer giderleriniz gelirinizden fazlaysa, değişken giderlerinizde kısıtlamaya gitmeniz gerekmektedir. Bu noktada, 50/30/20 kuralı gibi yöntemler size rehberlik edebilir:
- %50 İhtiyaçlar: Kira, faturalar, gıda gibi temel yaşam giderleri.
- %30 İstekler: Eğlence, dışarıda yemek, giyim gibi keyfi harcamalar.
- %20 Tasarruf ve Borç Ödeme: Acil durum fonu, emeklilik birikimi, borçların ana para ödemeleri.
Bu kuralı kendi yaşam tarzınıza uyarlayarak gerçekçi hedefler belirleyin. Kısa vadeli (acil durum fonu, tatil), orta vadeli (araba alımı, ev peşinatı) ve uzun vadeli (emeklilik, çocuk eğitimi) finansal hedefler belirlemek, bütçenizi daha motive bir şekilde yönetmenizi sağlar. Hedefleriniz ne kadar net olursa, onlara ulaşmak için atacağınız adımlar da o kadar somut olacaktır.
Gelir ve Giderlerinizi Etkili Şekilde Takip Etme Yöntemleri
Bütçenizi oluşturmak kadar önemli olan bir diğer adım da, bu bütçeye sadık kalmak ve harcamalarınızı düzenli olarak takip etmektir. Bir maçın skorunu anlık olarak takip etmek gibi, finansal durumunuzu da sürekli gözlem altında tutmalısınız. İşte popüler takip yöntemleri:
1. Geleneksel Yöntemler: Defter ve Kalem
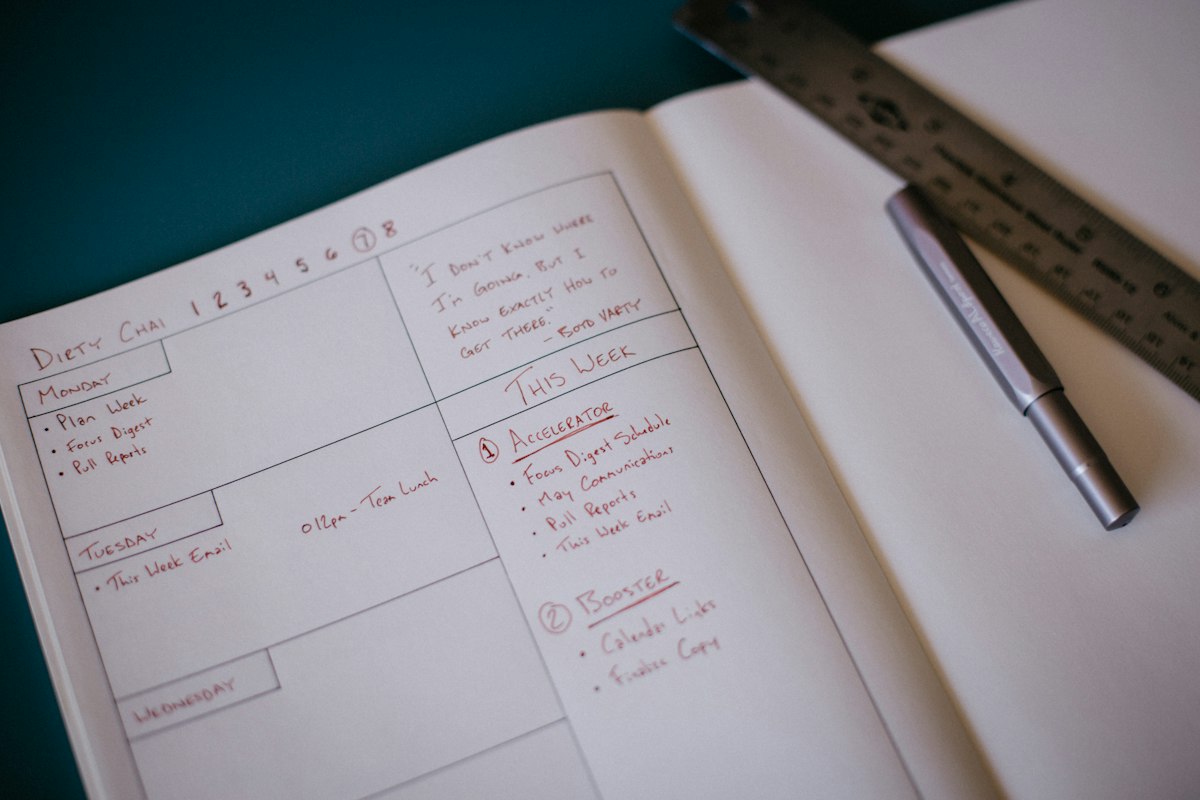
Basit ve etkili bir yöntem arayanlar için defter ve kalem hala geçerliliğini korumaktadır. Tüm gelir ve giderlerinizi el yazısıyla kaydetmek, harcamalarınızı daha bilinçli bir şekilde yapmanızı sağlayabilir. Her harcama sonrası, tutarı ve kategoriyi not almak, gün sonunda veya hafta sonunda genel bir resim elde etmenize yardımcı olur. Bu yöntem, özellikle teknolojiye uzak duran veya dijital bağımlılıktan kaçınmak isteyen bireyler için idealdir. Detaylı bir şekilde her kalemi not almak, küçük kaçakları dahi fark etmenizi sağlayacaktır.
2. Dijital Araçlar: Elektronik Tablolar (Excel, Google Sheets)
Daha detaylı analizler yapmak ve verilerinizi grafiklerle görselleştirmek isteyenler için elektronik tablolar vazgeçilmezdir. Excel veya Google Sheets üzerinde kendi bütçe şablonunuzu oluşturabilir, formüllerle otomatik hesaplamalar yapabilir ve aylık özet raporları çıkarabilirsiniz. Bu araçlar, farklı kategorilerdeki harcama yüzdelerinizi görmenizi, trendleri analiz etmenizi ve bütçenizdeki sapmaları kolayca tespit etmenizi sağlar. Özellikle birden fazla gelir ve gider kalemi olanlar için bu yöntem oldukça kullanışlıdır ve finansal tablolarınızı görselleştirmede büyük kolaylık sunar.
3. Bütçeleme Uygulamaları ve Mobil Uygulamalar
Akıllı telefonunuzda kullanabileceğiniz bütçeleme uygulamaları, finansal takibi pratik hale getirir. Türkiye'de ve dünyada popüler olan birçok uygulama (örn: Mint, YNAB, Monefy, Spendee) banka hesaplarınızla entegre olabilir, harcamalarınızı otomatik olarak kategorize edebilir ve size anlık bildirimler gönderebilir. Bu uygulamalar, harcama limitlerinizi aşmanız durumunda sizi uyarır ve finansal hedeflerinize ulaşmanız için motive edici raporlar sunar. Modern yaşam tarzına uyum sağlayan bu çözümler, yoğun tempoda dahi bütçenizi kontrol altında tutmanızı sağlar ve finansal disiplini artırmanıza yardımcı olur.
Tasarruf ve Yatırım İçin Akıllı Stratejiler
Bütçe yönetiminin nihai amacı, sadece harcamaları dengelemek değil, aynı zamanda finansal geleceğinizi güvence altına almaktır. Bu noktada tasarruf ve yatırım stratejileri devreye girer. Bir takımın sadece savunma yapmakla kalmayıp, hücum stratejileri de geliştirmesi gibi, sizin de finansal büyüme için adımlar atmanız gerekir.
1. Otomatik Tasarruf Mekanizmaları Oluşturun
Her maaş aldığınızda, belirli bir miktarı otomatik olarak birikim hesabınıza aktaracak bir talimat oluşturun. "Önce Kendine Öde" prensibi, tasarrufu ertelemek yerine öncelik haline getirmenizi sağlar. Bu yöntem, irade gücüne ihtiyaç duymadan düzenli birikim yapmanızı kolaylaştırır ve zamanla ciddi miktarlara ulaşabilir. Bu, finansal disiplinin en kolay ve en etkili yollarından biridir.
2. Büyük Harcamalar İçin Plan Yapın
Ev, araba, tatil gibi büyük harcamalar için önceden birikim yapmaya başlayın. Bu, borçlanma ihtiyacınızı azaltır ve faiz yükünden kurtulmanızı sağlar. Örneğin, bir tatil planlıyorsanız, her ay belirli bir miktar para ayırarak tatil bütçenizi oluşturun. Bu yaklaşım, finansal kararlarınızı daha bilinçli hale getirir ve ani harcamalar nedeniyle bütçenizin sarsılmasını engeller.
3. Borç Yönetimi ve Azaltılması
Yüksek faizli borçlar (kredi kartı borcu gibi), finansal ilerlemenizin önündeki en büyük engellerden biridir. Borç kar topu (en küçük borçtan başlayarak ödeme) veya borç çığ düşmesi (en yüksek faizli borçtan başlayarak ödeme) gibi stratejilerle borçlarınızı planlı bir şekilde azaltın. Borçlardan kurtulmak, tasarruf ve yatırım için daha fazla kaynak yaratmanızı sağlar ve finansal özgürlüğünüze giden yolu açar.
4. Yatırım Seçeneklerini Değerlendirin
Tasarruflarınızı enflasyona karşı korumak ve büyütmek için yatırım araçlarını değerlendirin. Vadeli mevduat, devlet tahvilleri, yatırım fonları, hisse senetleri veya gayrimenkul gibi farklı seçenekleri araştırın. Risk toleransınıza ve finansal hedeflerinize uygun yatırım araçlarını seçmek için profesyonel bir finans danışmanından destek alabilirsiniz. Unutmayın, erken başlamak ve düzenli yatırım yapmak, bileşik getirinin gücüyle finansal büyümenizi hızlandırır ve uzun vadede önemli farklar yaratır.
Yaygın Bütçe Hatalarından Kaçınma Yolları
Bütçeleme sürecinde yapılan bazı yaygın hatalar, finansal hedeflere ulaşmayı zorlaştırabilir. Bu hataları bilerek, onlardan kaçınmak ve daha sağlam bir finansal yapı kurmak mümkündür.
1. Gerçekçi Olmayan Bütçeler Hazırlamak
Bütçenizi aşırı kısıtlayıcı veya gerçek dışı hedeflerle doldurmak, motivasyonunuzu hızla kaybetmenize neden olabilir. Örneğin, "hiçbir şekilde dışarıda yemek yemeyeceğim" gibi radikal kararlar yerine, "ayda sadece bir kez dışarıda yemek yiyeceğim" gibi daha ulaşılabilir hedefler belirleyin. Bütçeniz, yaşam tarzınızla uyumlu olmalı ve size nefes alacak alan bırakmalıdır. Küçük adımlarla başlayıp zamanla daha disiplinli hale gelmek, sürdürülebilirlik açısından daha etkilidir. Unutmayın, bütçeniz bir ceza değil, bir yol göstericidir.
2. Tüm Harcamaları Takip Etmemek
Küçük görünen harcamalar, bir araya geldiğinde bütçenizde büyük delikler açabilir. Kahve, atıştırmalıklar veya küçük online alışverişler gibi "mikro harcamaları" göz ardı etmek, bütçe takibinizin eksik kalmasına neden olur. Her kuruşu takip etmek zor gelse de, düzenli olarak harcamalarınızı kontrol etmek, bu tür kaçakları önlemenize yardımcı olur. Bütçeleme uygulamaları bu konuda size büyük kolaylık sağlayabilir ve finansal kör noktalarınızı aydınlatır.
3. Acil Durum Fonu Oluşturmamak
Beklenmedik harcamalar (araba tamiri, sağlık sorunları, iş kaybı) bütçenizi altüst edebilir ve sizi borçlanmaya itebilir. En az 3-6 aylık yaşam giderlerinizi karşılayacak bir acil durum fonu oluşturmak, finansal güvenliğiniz için olmazsa olmazdır. Bu fon, zor zamanlarda size finansal yastık görevi görür ve bütçenizin istikrarını korumanıza yardımcı olur. Tıpkı bir maçta yedek kulübenin önemi gibi, acil durum fonu da finansal güvenliğinizin temelidir.
4. Bütçeyi Düzenli Olarak Gözden Geçirmemek
Bütçe, sabit bir belge değildir; yaşam koşullarınız değiştikçe güncellenmesi gereken dinamik bir araçtır. Maaş artışı, yeni bir gider kalemi (örneğin çocuk sahibi olmak) veya finansal hedeflerinizdeki değişiklikler, bütçenizi yeniden değerlendirmenizi gerektirir. Ayda bir kez veya üç ayda bir bütçenizi gözden geçirmek, onun her zaman güncel ve etkili kalmasını sağlar. Bu düzenli kontroller, bütçenizin yaşamınızla uyumlu kalmasını ve gerçekçi hedefler sunmasını garantiler.
İstatistikler ve Finansal Okuryazarlığın Önemi
Türkiye'de yapılan araştırmalar, finansal okuryazarlık seviyesinin artırılması gerektiğini göstermektedir. Örneğin, 2022 yılında yapılan bir ankete göre, yetişkinlerin yaklaşık %60'ı "finansal okuryazarlık" terimini duyduğunu ancak detaylarını bilmediğini belirtmiştir. Aynı araştırmada, hane halkının yaklaşık %45'inin düzenli bir bütçe oluşturmadığı ortaya konmuştur. Borçluluk oranları ve tasarruf eğilimleri göz önüne alındığında, bireysel finans yönetiminin önemi daha da belirginleşmektedir. Ortalamaya bakıldığında, Türkiye'de hane halkının tüketim harcamalarının büyük bir kısmını gıda ve konut oluştururken, eğlence ve kültür harcamaları daha düşük bir yüzdeye sahiptir. Bu veriler, bireylerin temel ihtiyaçları karşılamakta zorlanabileceği veya tasarruf imkanlarının kısıtlı olabileceği yönünde ipuçları sunmaktadır. Finansal okuryazarlığın artırılması, bireylerin bu verileri kendi lehlerine çevirmeleri ve daha bilinçli finansal kararlar almaları için elzemdir. Kendi bütçenizi yönetmek, bu istatistiklerin ötesine geçerek kendi finansal hikayenizi yazmanızı sağlar.
Sonuç: Finansal Özgürlüğe Giden Yol Haritası
Bütçe yönetimi, sadece bir finansal araç olmanın ötesinde, size finansal özgürlüğün kapılarını aralayan bir yaşam biçimi sunar. Maç Rehberi Editörü Cem olarak, bu detaylı rehberde sunduğumuz bilgilerle, kişisel finansınızı kontrol altına almanız ve hedeflerinize ulaşmanız için sağlam bir temel oluşturmanızı umuyoruz. Unutmayın, büyük finansal başarılar, küçük ve düzenli adımların birikimiyle elde edilir. Gelirlerinizi bilmek, giderlerinizi takip etmek, akıllı tasarruf ve yatırım stratejileri geliştirmek, sizi finansal bağımsızlığa bir adım daha yaklaştıracaktır. Bugün başlayacağınız küçük bir bütçeleme adımı, gelecekteki finansal refahınız için atılmış en değerli adımdır. Finansal yolculuğunuzda karşılaşacağınız her zorluk, aynı zamanda yeni bir öğrenme ve gelişme fırsatıdır. Bu rehberin size ilham vermesini ve finansal hedeflerinize ulaşmanızda yol gösterici olmasını dileriz. Kendi finansal oyununuzun en başarılı oyuncusu olmak için ilk adımı bugün atın.
İlgili İçerikler
Profesyonel Futbol Maçları İçin Kapsamlı Takım Analizi Rehberi
16 Ekim 2026
Futbol Takımlarının UEFA Avrupa Ligi Kadro Yapıları ve Maç Analizleri
16 Ekim 2026
Döviz Kuru Dinamikleri ve Futbol Ekonomisine Yansımaları
15 Ekim 2026
Arda Güler'in Real Madrid Yükselişi: Beklentiler ve Taktiksel Rolü
15 Ekim 2026